Nouveaux délais de reprise de l'administration fiscale : ce qui change avec la loi du 25 juin
Une réforme qui renforce les pouvoirs de contrôle de l'administration fiscale
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes fiscales et sociales modifie plusieurs règles du droit de reprise de l'administration fiscale. Sans remettre en cause les délais de prescription de droit commun, cette réforme renforce les délais spéciaux de reprise, prolonge la conservation des documents fiscaux et étend les pouvoirs de contrôle de la Direction générale des Finances publiques (DGFIP). Son objectif est clair : améliorer la lutte contre les fraudes complexes, notamment internationales.
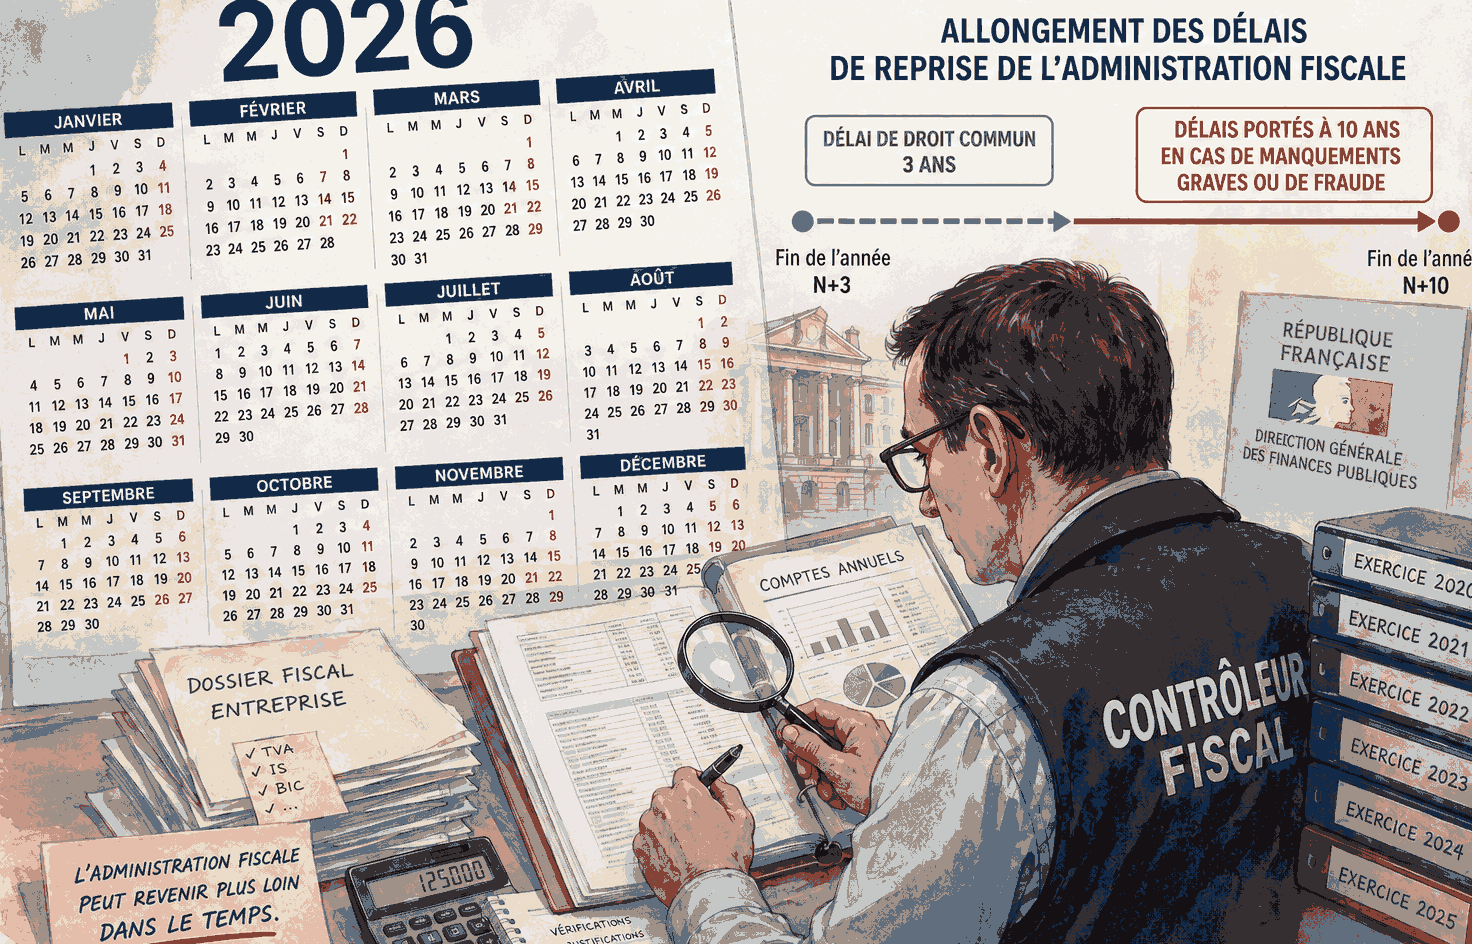
Les délais de reprise de droit commun restent inchangés - Un délai de trois ans maintenu
Les règles applicables à l'impôt sur le revenu, à l'impôt sur les sociétés et à la TVA ne sont pas modifiées. Le délai de reprise de droit commun demeure fixé à trois ans, conformément aux dispositions du Livre des procédures fiscales (LPF).
En revanche, la réforme renforce l'efficacité des délais dérogatoires déjà existants dans certaines situations, comme les fraudes fiscales, les activités occultes, les avoirs détenus à l'étranger ou encore les procédures d'assistance administrative internationale, avec un délai fixé à 10 ans.
Des délais spéciaux de reprise allongés
Un délai supplémentaire pour les procédures complexes
La loi prévoit que, dans certaines situations exceptionnelles (assistance administrative internationale, enquête judiciaire pour fraude fiscale ou découverte d'omissions lors d'un contentieux), l'administration dispose désormais d'un délai prolongé jusqu'à la fin de la deuxième année suivant la réception des informations, contre une seule année auparavant.
Cette extension s'applique aux délais de reprise arrivant à échéance à compter du 26 juin 2026, offrant davantage de temps à l'administration pour finaliser ses contrôles.
Trois ans pour certains impôts locaux
Autre évolution importante : le délai de reprise passe de un à trois ans pour plusieurs taxes locales, notamment :
- la taxe sur les logements vacants (TLV) ;
- la taxe d'habitation sur les résidences secondaires (THRS) ;
- la taxe d'habitation sur les logements vacants (THLV).
En cas de fraude ou d'activité occulte, ces impositions pourront désormais relever d'un délai de reprise pouvant atteindre dix ans.
Une obligation de conservation des documents portée à dix ans
Une nouvelle règle pour les entreprises
L'une des mesures les plus marquantes concerne la conservation des documents comptables et fiscaux. À compter des documents dont le délai expire après le 1er janvier 2027, les livres comptables, registres, factures et pièces justificatives devront être conservés pendant dix ans, contre six ans auparavant.
Cette évolution met fin à une incohérence : jusqu'à présent, certains contrôles pouvaient porter sur dix années alors que les justificatifs n'étaient conservés que six ans.
Quelles conséquences pour les contribuables ?
Entreprises et particuliers concernés
Les entreprises devront adapter leurs politiques d'archivage afin de conserver l'ensemble des documents susceptibles d'être demandés lors d'une vérification de comptabilité, d'un contrôle sur pièces ou d'un examen de comptabilité.
Les particuliers concernés par des avoirs à l'étranger, des activités occultes ou des procédures internationales devront également anticiper une durée de contrôle potentiellement plus longue.
Parallèlement, la loi renforce les moyens d'investigation de la DGFiP grâce au développement des échanges automatiques de données, au contrôle des terminaux de paiement, à l'utilisation d'identités d'emprunt lors des enquêtes en ligne et à l'extension de certains dispositifs de recouvrement, notamment aux crypto-actifs.
Conclusion
La loi du 25 juin 2026 ne modifie pas les délais de reprise de droit commun, mais renforce considérablement les délais spéciaux de reprise de l'administration fiscale. L'allongement de la conservation des documents à dix ans, l'extension des délais applicables à certains impôts locaux et le renforcement des pouvoirs de contrôle de la DGFiP imposent aux entreprises comme aux particuliers une vigilance accrue en matière d'archivage, de conformité fiscale et de respect des obligations déclaratives.
Vous ne comprenez pas cet article ? Vous êtes concerné par son contenu ? Contactez-moi et exposez-moi votre problème ! J'y répondrai dans les 24/ 48 heures !
Didier BROCHON
#droitderepriseadministrationfiscale
#délaidereprisefiscalloi25juin2026
#contrôle fiscal
#conservationDesDocumentsComptables
Partagez sur les réseaux sociaux
Catégorie
Autres publications pouvant vous intéresser :
Commentaires :
Laisser un commentaire
Aucun commentaire n'a été laissé pour le moment... Soyez le premier !